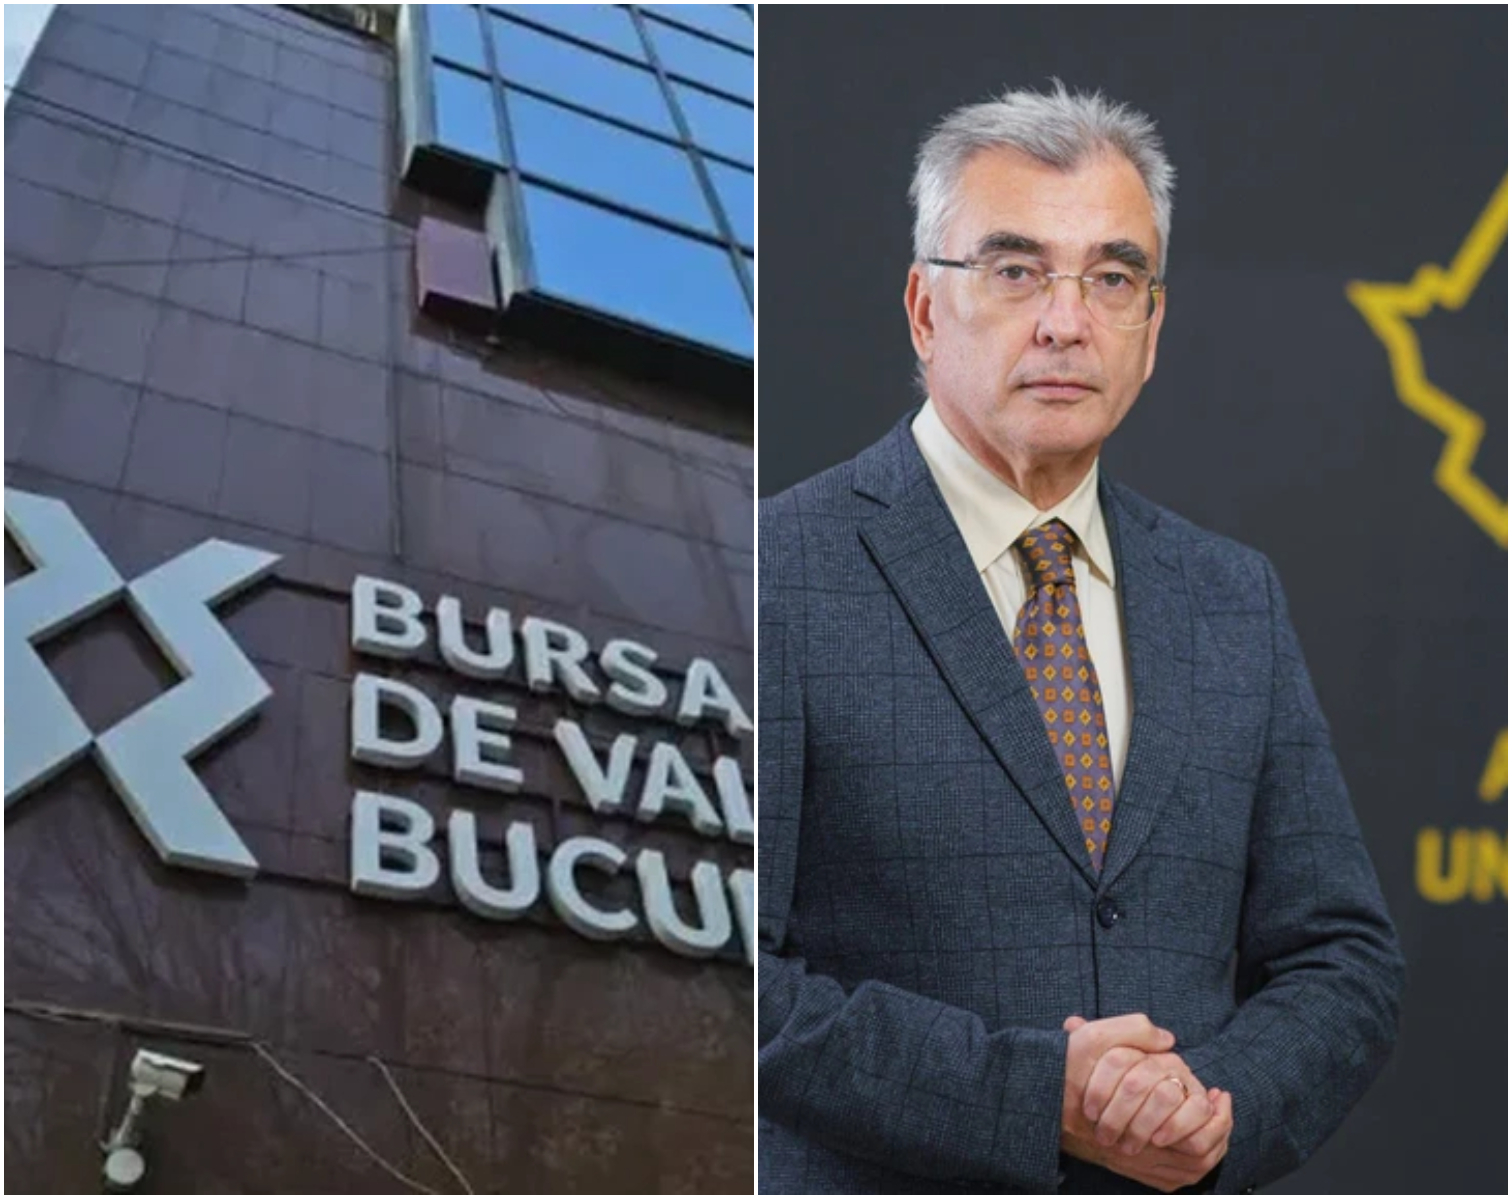
Senatorul AUR Petrișor Peiu a depus un proiect de lege care vizează modificarea regimului fiscal aplicat investitorilor români care tranzacționează acțiuni prin platforme de investiții din Uniunea Europeană. Inițiativa, susținută de 61 de parlamentari AUR, propune eliminarea decalajului de impozitare existent între utilizatorii de brokeri locali și cei care apelează la intermediari din alte state europene. Proiectul vizează aplicarea unor cote fiscale mult mai mici pentru câștigurile obținute prin aceste platforme internaționale.
În prezent, persoanele care investesc prin brokeri din Uniunea Europeană sau din Spațiul Economic European, fără sediu permanent în România, plătesc un impozit de 16% pe câștigul net anual. Proiectul propus de Petrișor Peiu introduce un nou articol în Codul fiscal, stabilind o cotă de 3% pentru acțiunile păstrate cel puțin 365 de zile și de 6% pentru cele vândute înainte de acest termen. Această măsură ar aduce unificarea cu regimul aplicat brokerilor români, care beneficiază deja de aceste cote.
Conform propunerii, brokerii europeni nu vor mai avea obligația de a calcula și de a reține impozitul la sursă, responsabilitatea declarării și achitării taxei revenind în continuare investitorului. Impozitul ar avea caracter final, însă proiectul nu prevede nicio schimbare pentru tranzacțiile realizate prin intermediari din afara Uniunii Europene sau a Spațiului Economic European, unde cota de 16% va rămâne în vigoare. Proiectul include și o prevedere cu efect retroactiv pentru câștigurile realizate începând cu 1 ianuarie 2026.
O componentă importantă a modificării este modul de gestionare a pierderilor financiare în cadrul noilor regimuri fiscale. În cazul aplicării cotelor de 3% și 6%, pierderile înregistrate dintr-o tranzacție nu vor putea fi compensate cu alte câștiguri sau reportate, spre deosebire de regimul actual de 16%. În regimul de 16%, pierderile anuale pot fi compensate conform prevederilor Codului fiscal. Pentru eventualele diferențe de impozit achitate în plus, investitorii ar putea primi restituirea sumelor fie la cerere, fie din oficiu.
Justificarea proiectului de lege face referire la o procedură de infringement deschisă de Comisia Europeană împotriva României la 1 octombrie 2026. Executivul european consideră că sistemul fiscal actual poate dezavantaja intermediarii financiari din alte state membre, făcând serviciile acestora mai puțin atractive pentru investitorii români. România dispune de două luni pentru a răspunde solicitărilor Comisiei Europene. Petrișor Peiu susține că, deși încasările la buget ar putea scădea inițial, măsura ar putea atrage mai mulți investitori pe piața de capital.
În contextul legislativ actual, România se confruntă cu presiunile de la nivel european privind armonizarea regulilor de impozitare pentru serviciile financiare transfrontaliere. Această situație apare într-un moment în care instituțiile europene monitorizează strict dacă legislația națională creează bariere care să limiteze accesul cetățenilor la piața unică de servicii. Deciziile privind modificarea Codului fiscal pot influența direct volumul tranzacțiilor de pe Bursa de Valori București și nivelul de implicare al investitorilor individuali.