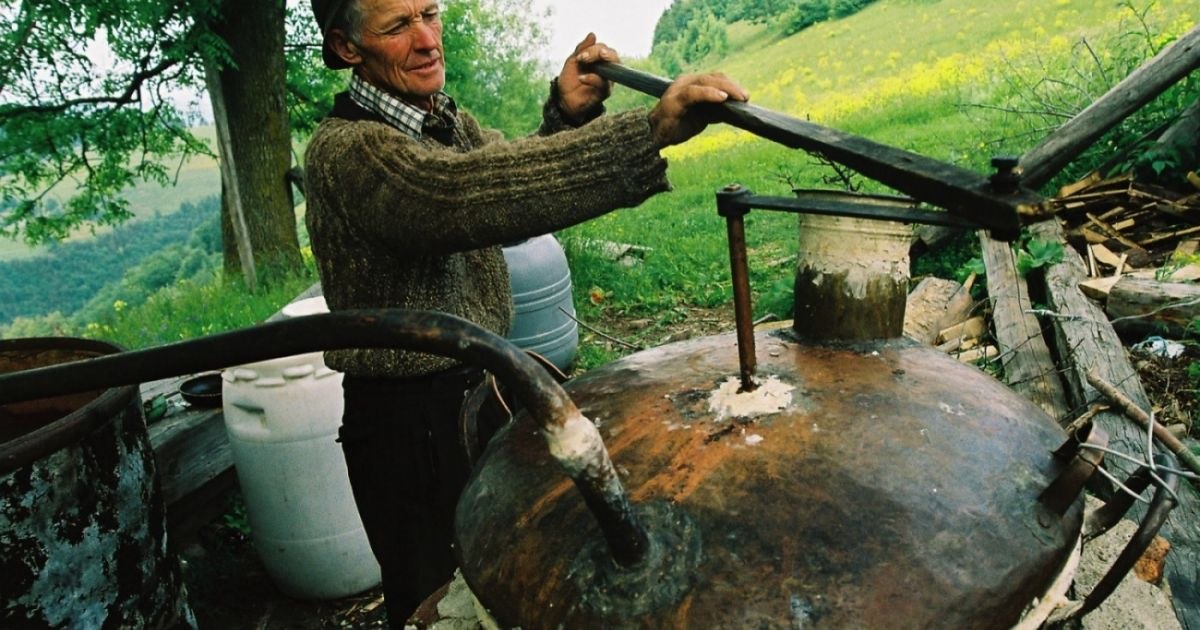
Camera Deputaților a adoptat un amendament care modifică regimul fiscal aplicat băuturilor alcoolice produse la nivel de gospodărie. Noua măsură prevede majorarea plafonului de cantitate de țuică sau pălincă ce poate fi produsă fără plata accizelor de la 50 la 200 de litri pe an. Această facilitate fiscală este aplicată strict pentru băuturile destinate consumului propriu al familiilor, neavând aplicabilitate asupra produselor care sunt comercializate pe piață.
Susținătorii acestei inițiative au argumentat că decizia vine în sprijinul tradițiilor locale și al familiilor care utilizează fructele din propriile livezi pentru a obține băuturi. Deputatul PSD Mircea Vasile Govor a apărat propunerea, subliniind că este vorba despre rodul livezii unei familii și despre munca depusă de peste un an. Acesta a menționat că țuica și pălinca reprezintă un obicei păstrat din generație în generație, fiind parte integrantă a tradiției.
Dezbaterea a scos la iveală opoziția unor reprezentanți politici, care au criticat majorarea limitelor de producție. Deputatul USR Adrian Echert a ironizat noua limită de 200 de litri, sugerând că decizia este neadecvată. Acesta a întrebat dacă cineva este amendat pentru că are mai multă pălincă în casă, criticând modul în care Parlamentul abordează aceste praguri. Alți critici au susținut că această măsură ar putea încuraja consumul de alcool sau ar putea genera probleme în raport cu legislația europeană.
Din partea AUR, deputatul Mihail Neamțu a invocat specificul zonelor istorice ale țării pentru a justifica necesitatea măsurii. Acesta a menționat că în Maramureș și Bucovina, oferirea unei sticle de pălincă în semn de cadou este un gest obișnuit. Conform afirmațiilor sale, în aceste regiuni, fără a ciocni un păhărel, persoana nu este considerată ospitalieră. Argumentul a vizat protejarea obiceiurilor sociale și culturale specifice acestor comunități.
Conform textului adoptat de deputați, scutirea de accize este limitată exclusiv la băuturile alcoolice obținute în gospodărie prin metode tradiționale, folosind fructe proprii. Orice produs care este destinat vânzării rămâne supus regimului fiscal obișnuit, fără nicio excepție. Această distincție între consumul propriu și activitatea comercială este esențială pentru aplicarea corectă a noii limite de producție anuală stabilită prin amendamentul votat în cadrul sesiunii parlamentare.
În România, regimul accizelor pentru băuturile alcoolice este reglementat prin legislația fiscală națională, care stabilește taxarea produselor în funcție de gradul de alcoolicitate și de cantitatea produsă. Modificările pragurilor de scutire pentru producția artizanală sau de gospodărie sunt subiecte sensibile, deoarece implică un echilibru între protejarea tradițiilor rurale și respectarea normelor de control fiscal și de sănătate publică impuse la nivel de stat.